2027年から始まる「こどもNISA」
もし0歳から毎月5万円を10年間積み立て、その後は追加投資せずに65歳まで運用したら、シミュレーション上では3億円を超える結果になりました。
元本600万円が、時間と複利の力でどこまで成長するのか。
こどもNISAの運用をシミュレーションしてみました。
0歳からこどもNISAを満額使ったら65歳でいくらになる?
こどもNISAの大きな特徴は、0歳から資産形成を始められることです。
では、もし子どもが生まれた0歳からこどもNISAを始めて、非課税保有限度額をすべて使ったら、その資産は将来どこまで成長するのでしょうか。
シンプルな条件でシミュレーションしてみます。
- 0歳から毎月5万円を積立て
- 10年間継続
- 投資元本は合計600万円
- 10年目以降は追加投資をしない
- オルカン(全世界株式)で運用する
- 年率5%、7%で運用できたと仮定する
- そのまま65歳まで運用継続
0歳から投資を始めると資産がどのように成長していくのか、シミュレーションしてみます。
年率5%でシミュレーション
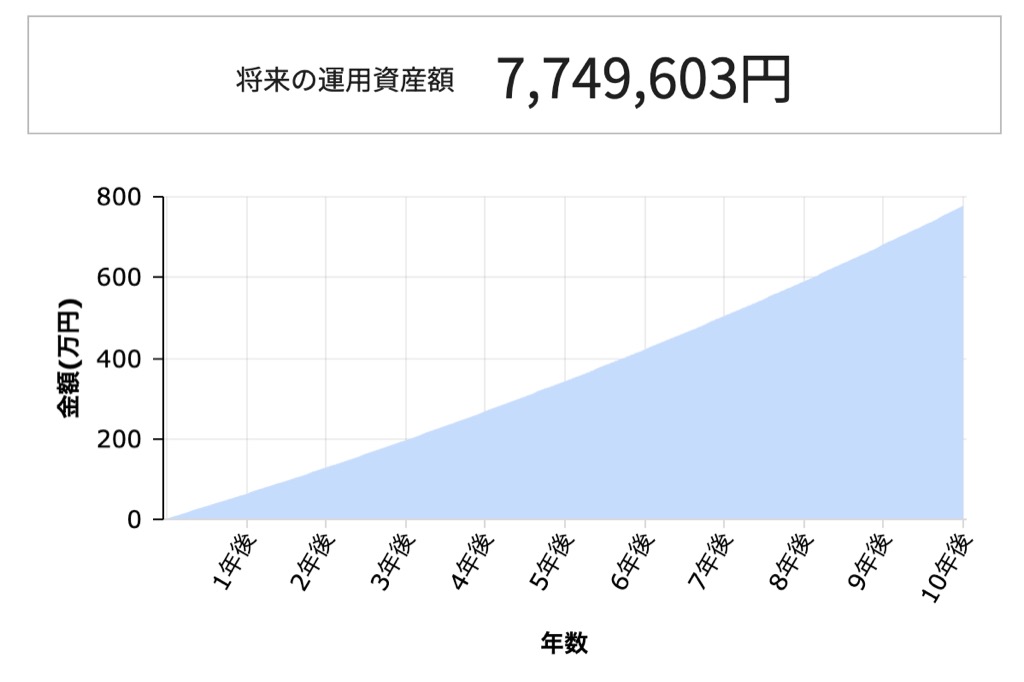
まずは、年率5%で0歳から月5万円積立てを10年続けた場合をシミュレーションします。
| 運用資産 | 774万円 |
|---|---|
| 元本 | 600万円 |
| 利益 | 174万円 |
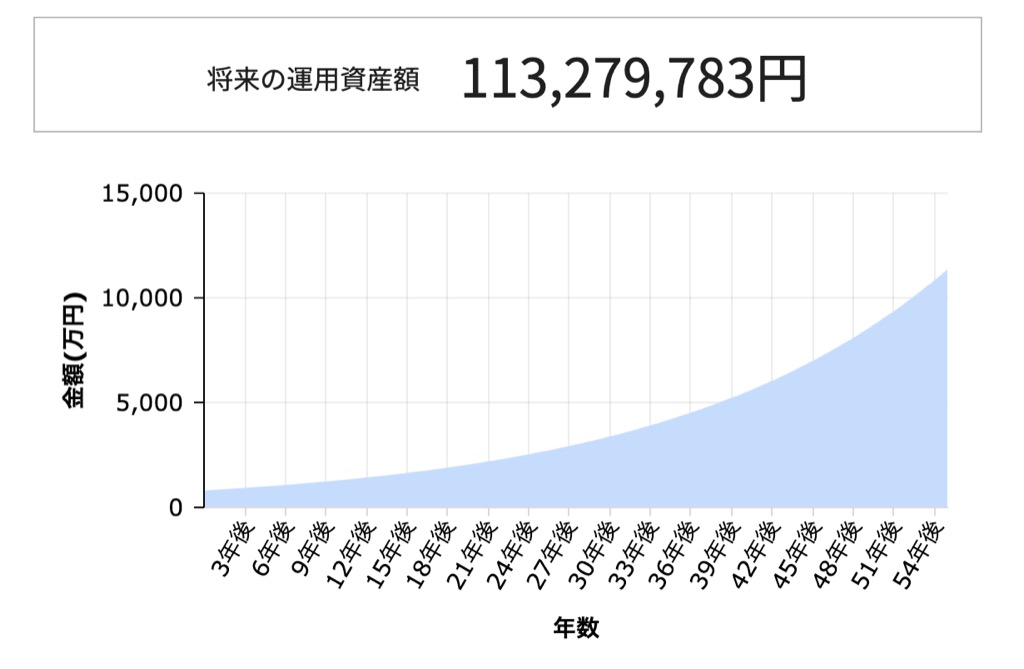
次に、そのまま65歳まで運用を続けた場合をシミュレーションすると、資産額は1億円を超えます。
| 運用資産 | 1億1,327万円 |
|---|---|
| 元本 | 600万円 |
| 利益 | 1億553万円 |
年率7%でシミュレーション
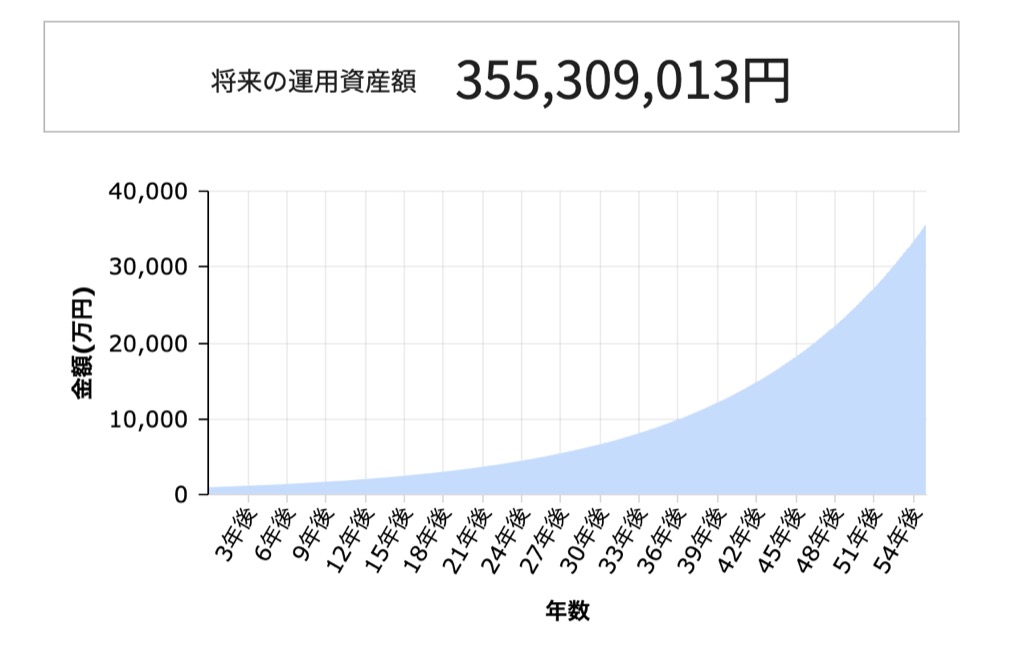
次に年率7%でシミュレーションしてみると、65歳までに3億5,530万までになります。
最初にまとまった資産を作り、その後は追加投資をしなくても、時間と複利によって資産が成長していく。
これが、こどもNISAを0歳から利用する場合の最大の特徴です。
こどもNISAの概要と注意点
こどもNISAは、2027年1月から始まる予定の、0歳から17歳までの子どもが利用できるNISAです。
| 対象年齢 | 18歳未満 |
|---|---|
| 年間の投資上限額 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 投資方法 | 積立のみ |
| 払出し制限 | 12歳まで原則不可 |
通常、投資によって得られた利益には税金がかかります。
しかしNISA口座で運用すれば、対象となる投資商品の売却益や配当・分配金などが非課税になります。
こどもNISAの注意点
こどもNISAには、いくつか注意点があります。
まずは、12歳になるまで原則として資産を引き出すことができません。
12歳以降に引き出す場合も、資金の使途が子どものためのものであることや、子ども本人の同意などが必要とされています。
また、こどもNISAは投資になります。
預金とは違い、運用中に株価が大きく下落し、資産が元本割れする可能性があります。
特に短期間では値動きが大きくなることもあるため、当面使う予定のないお金で、長期運用することが重要です。
こどもNISAのメリット・デメリット
こどもNISAのメリット・デメリットを簡単にまとめると、次のようになります。
メリット
- 0歳から投資を始められる
-
子どもの頃から長期間運用できるため、複利効果を活かしやすい。
- 運用益が非課税になる
-
通常の投資では利益に税金がかかるが、NISAでは非課税になる。
- 年間60万円、最大600万円まで投資できる
-
子どもの将来のためのまとまった資産を、非課税で準備できる。
- 将来の選択肢を増やせる
-
教育費だけでなく、成人後の生活資金や住宅購入など、さまざまな用途に活用できる。
デメリット
- 12歳になるまで原則として引き出せない
-
近い将来に使う予定のお金を入れるのには向いていない。
- 元本保証がない
-
投資なので、株価が下落すれば資産が元本を下回る可能性がある。
- 子どもにまとまった資産を持たせることになる
-
将来、大きな資産を持った子どもが、そのお金を適切に管理・活用できるのかという問題もある。
こどもNISAで子どもに大金を持たせて大丈夫?
ここまで読んで、
「でも、子どもにそんな大きなお金を持たせて大丈夫なの?」
と思った人もいるのではないでしょうか。
ここが私が一番懸念しているポイントです。
実際、宝くじで高額当選した人が、その後お金を使い果たしてしまったり、生活が大きく変わってしまったりする話を聞くことがあります。
子どものためと始めた資産形成が、子どもに悪影響を及ぼしてしまったらと思うと不安になります。
では、どうすればいいのでしょうか。
将来子どもがお金をどう使うのかを、親が完全にコントロールすることはできません。
ただ、この不安があるからといって、子どものための資産形成そのものをやめてしまうのは、少しもったいないとも思います。
そこで、資産を作ることと同時に、「お金との付き合い方を教えること」についても考えていきたいと思っています。
- お金を貯めること、使うこと、増やすことについて少しずつ伝えていく。
- なぜ資産が増えたり減ったりするのかを話してみる。
- 子どもの成長に合わせて、どこまでお金の管理を任せるのかを考えていく。
正直なところ、これをやれば絶対に大丈夫という答えがあるわけではありません。
子どもによって性格も違いますし、家庭によってお金に対する考え方も違います。
だからこそ、資産形成をしながら、お金との付き合い方についても親子で学び、試行錯誤していく。
私は、こどもNISAをそんなふうに活用していきたいと思っています。
それでも、こどもNISAを使う意味はあるのか?
ここまで、こどもNISAのメリットや注意点、そして子どもに大きな資産を持たせることについて考えてきました。
それでも、私はこどもNISAを始めようと思っています。
理由は、大きく4つあります。
投資を身近なものにしたい
一つ目は、子どもの「投資アレルギー」をなくしたいからです。
大人になってから、いきなり「投資を始めよう」と言われても、怖いと感じる人は少なくありません。
子どもの頃から投資を身近なものにして、実際に資産が増えたり減ったりする経験をしてもらう。
これも一つの金融教育だと思っています。
時間と複利を味方につける
二つ目は、時間を味方につけられるからです。
投資は、早く始めるほど長い運用期間を確保できます。
そして長期間運用することで、利益がさらに利益を生む「複利」の効果も期待できます。
0歳から始められるという、こどもNISAならではのメリットを活かしたいと思っています。
お金に支配されない自由を持ってほしい
三つ目は、将来、お金に支配されない人生を送ってほしいからです。
十分な資産があれば、「お金がないから、この仕事を続けるしかない」「お金がないから、この選択肢は諦める」といった状況を減らすことができます。
もちろん、お金があれば幸せになれるわけではありません。
でも、資産があることで人生の選択肢が増えることは間違いありません。
私は、子どもに「お金そのもの」よりも、お金によって選択肢を持てる自由を残したいと思っています。
子どものNISA枠を早くから使える
四つ目は、子ども自身のNISA枠を早くから使えることです。
親が資産形成をして、将来子どもに相続する方法もあります。
しかし、それでは相続時に資産を移す手間やコストがかかります。
それなら、最初から子どものNISA枠で運用しておく。
子どもの資産として、そのまま長期間運用できることも、こどもNISAのメリットだと考えています。
我が家でも、子どもの成長や家計の状況を見ながら、これから試行錯誤していくつもりです。
- 投資を身近なものにする。
- 時間と複利を味方につける。
- お金に支配されない自由を持つ。
- 子ども自身の資産を早くから育てておく。
この4つを考えると、私はこどもNISAを使ってみる価値は十分にあると思っています。
まとめ
今回は、0歳からこどもNISAを始め、10年間で600万円を投資した場合をシミュレーションしました。
そのまま複利で運用を続けると、65歳では年5%で運用した場合は約1億円、年7%なら約3億5千万円になります。
それでも、子どもの「時間」を味方につけることで、資産形成には大きな可能性があります。
そして、私がこどもNISAを始めるもう一つの理由が金融教育です。
子どもの頃から投資を身近なものにして、資産が増えたり減ったりする経験をしてもらう。
投資を特別なものにせず、「投資アレルギー」をなくすことにもつながればと思っています。
資産形成と金融教育のために、私はこどもNISAを利用する予定です。